
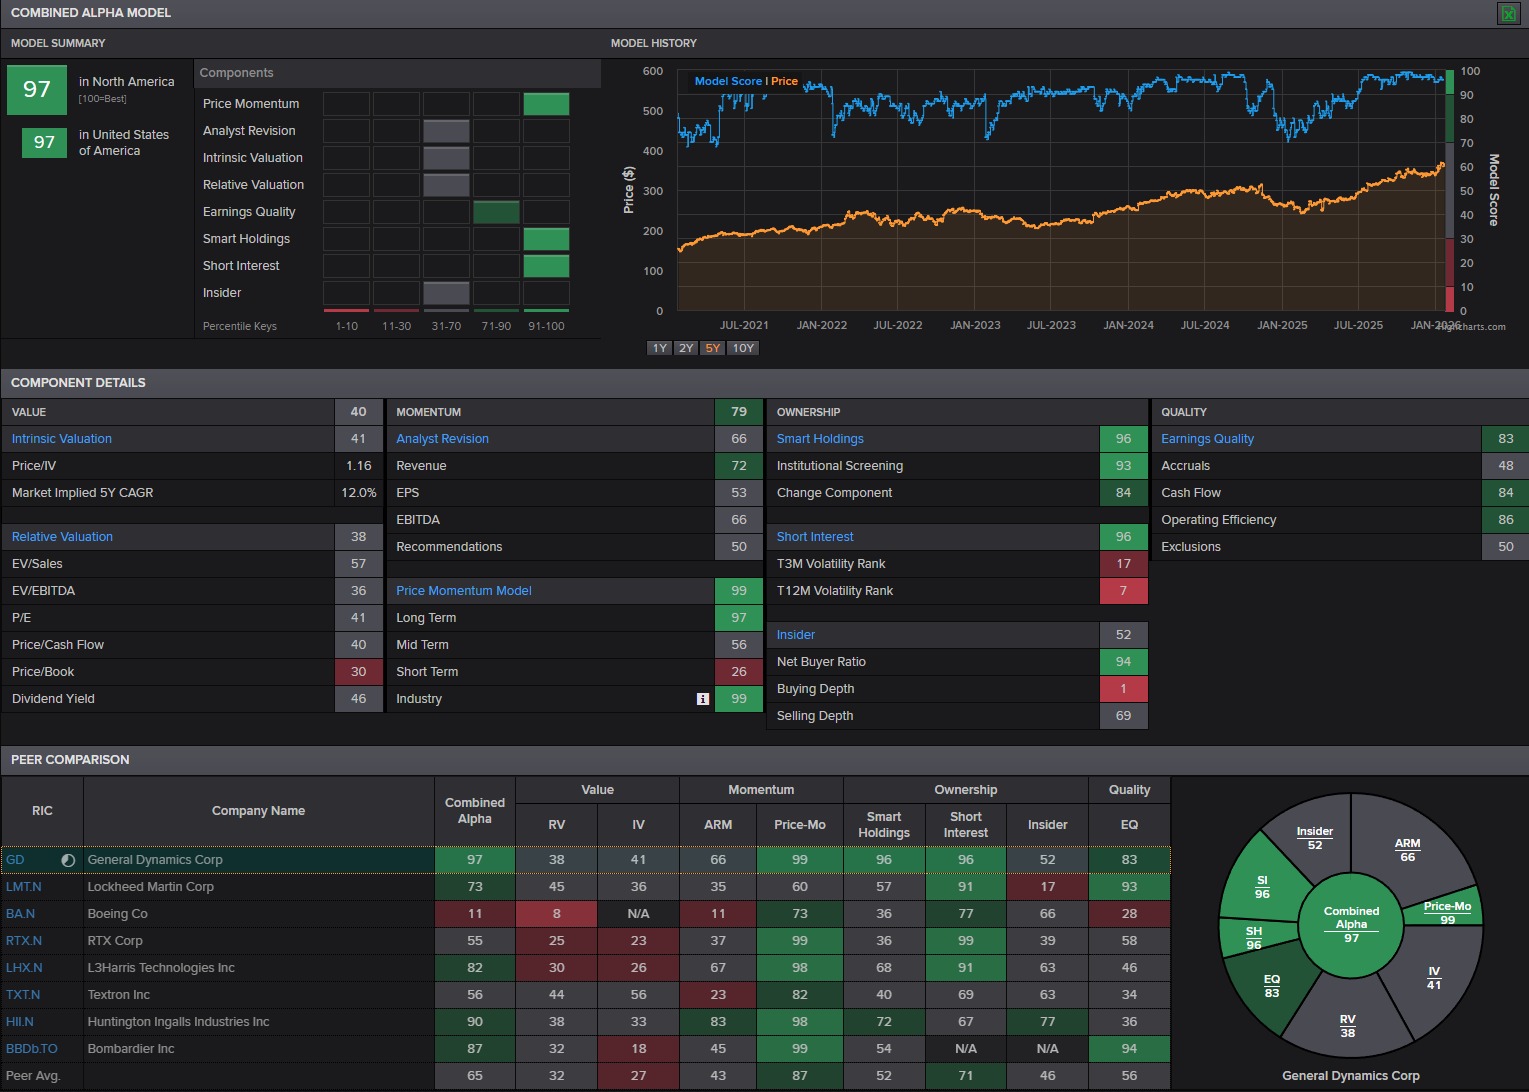
Es un core holding defensivo con visibilidad alta, bajo riesgo sistémico y upside asimétrico en escenarios de tensión geopolítica sostenida. Ideal para generar ideas long (posición core), pero con oportunidades short/hedge en eventos específicos.
En un entorno 2026 de volatilidad geopolítica, GD ofrece resiliencia + crecimiento predecible – casi perfecto para un puesto con responsabilidad real desde día 1 en generación de alpha y risk management.
Excel for Financial Summary: https://drive.proton.me/urls/YPN2PN1JC0#vlY9U4ByPU9h
NoteBook LM Deep Dive Research in English: https://notebooklm.google.com/notebook/bf9fb474-de48-4588-adc7-f826c18686da?authuser=1

- Análisis de Inversion Estratégica – Spanish
- Audio overview as a debate – English
- Report – English
- Video Overview – English
- Slide deck Ejecutivo – English
- Slide deck para presentador- English
Análisis breve de General Dynamics (NYSE: GD) – Perspectiva para un analista en un equipo de gestión de cartera (long/short)
Defino General Dynamics como un valor defensivo consolidado en el sector aeroespacial y defensa, con una posición dominante en contratos gubernamentales de EE.UU. (principalmente DoD) y exposición diversificada: Marine Systems (submarinos Virginia/Columbia), Combat Systems (vehículos terrestres), Technologies (IT y C5ISR) y Aerospace (Gulfstream jets privados).Situación actual (enero 2026):

- Cotización aproximada: $365–$368 (tras un rally fuerte en 2025, +50% en 52 semanas en algunos periodos).
- Capitalización: ~$97–100B.
- Backlog récord: >$109B (visibilidad de ingresos a varios años, especialmente en Marine y Technologies).
- ROCE 14% (superior al promedio del sector ~11%), con márgenes estables y FCF sólido (90% conversión).
Tesis de inversión principal (bull case – alineada con long equity/defensa):
- Tailwinds geopolíticos y presupuestarios persistentes: Tensiones globales (Ucrania, Indo-Pacífico, Oriente Medio) impulsan gasto defensa EE.UU. (NDAA FY2026 ~$925B). GD se beneficia directamente: contratos grandes en submarinos nucleares (Columbia-class ramp-up), modernización C5ISR (reciente $988M Navy award), y vehículos de combate. El backlog y la pipeline de procurement aseguran crecimiento orgánico ~5–8% anual previsible.
- Aerospace (Gulfstream) en recuperación plena: Resolución de bottlenecks de producción en 2024–2025; ramp-up de G700/G800 con demanda fuerte de jets premium → márgenes en expansión (esperado ~13–14% en segmento).
- Valoración razonable para calidad: P/E forward 23x (sobre EPS 2025 ~$15.3–15.4, guidance confirmado), con crecimiento EPS proyectado +12–15% en 2026 ($17+). Consensus analyst: Moderate Buy / Buy (16–20 buys, targets promedio $366–$394, highs hasta $420–$424). Upside moderado ~5–10% desde niveles actuales, pero con baja volatilidad (beta ~0.4).
- Catalizadores cercanos: Earnings Q4 2025 (28 ene 2026) – expectativas EPS ~$4.10–4.11, revenue ~$13.7–13.8B. Posible raise guidance si ejecución fuerte en Marine/Technologies.
Riesgos clave (short/hedge ideas o mitigación):
- Presupuestarios/políticos: Cambios en prioridades DoD (posible bajo nueva administración), delays en programas grandes (submarinos, combat vehicles) o secuestros presupuestarios → impacto en revenue recognition.
- Ejecución y márgenes: Supply chain persistente + inflación laboral en defensa; si márgenes no expanden en Aerospace/Marine, podría haber decepción.
- Earnings Q4 esperado ligeramente abajo YoY en EPS (por mix o phasing), aunque revenue up.
- Competencia y disruptores: Emergencia de players en AI/autónomos/drone warfare podría erosionar share en Technologies a largo plazo.
Mario Randholm